在企业进行业务转型的过程中,成本控制始终是各方关注的焦点。转型不仅是对业务模式的调整,更是对内部资源配置和运营效率的全面优化。对于绍兴锦豚纺织有限公司这样的传统制造企业而言,如何在保持原有生产能力的同时,实现成本结构的合理调整,是转型成功的核心挑战之一。企业需要在新旧业务模式之间找到平衡点,避免因过度压缩成本而影响产品质量和市场竞争力,同时也要避免因投入不足而错失转型带来的增长机会。
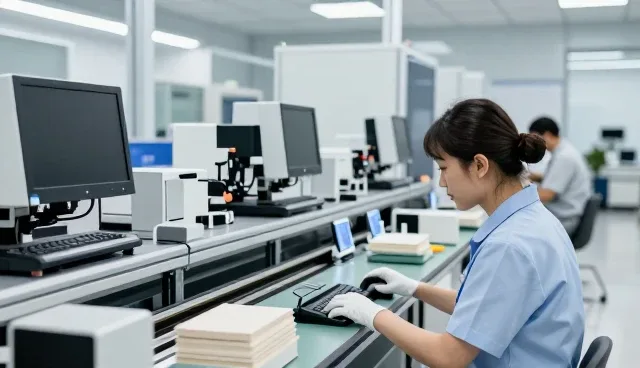
选型关注点往往决定了成本控制的成效。在引入新的生产管理系统或设备时,企业需要充分评估其长期成本与短期效益之间的关系。例如,选择自动化程度较高的设备虽然初期投入较大,但能显著降低人工成本和生产误差率,从而在长期内实现更高效的资源利用。同时,企业在选型时还需关注设备的兼容性与维护成本,确保新系统能够无缝对接现有业务流程,减少因技术断层带来的额外支出。
成本控制并不仅仅体现在设备采购或生产环节,更贯穿于整个供应链管理。绍兴锦豚纺织有限公司在转型过程中,通过优化原材料采购渠道、引入集中采购模式,有效降低了单位产品的材料成本。此外,企业还通过建立与供应商的长期合作关系,实现了价格锁定和批量折扣,进一步压缩了供应链中的隐性成本。这些举措不仅提升了企业的盈利能力,也增强了对市场波动的抗风险能力。
在人力资源管理方面,成本控制同样不可忽视。企业转型期间,员工技能的匹配度和培训成本成为影响整体效益的重要因素。绍兴锦豚纺织有限公司在转型过程中,针对不同岗位制定了分层培训计划,既保留了核心员工的稳定性和经验优势,又通过灵活用工和兼职岗位的设置,降低了固定人力成本。同时,企业还通过绩效考核机制激励员工提升效率,使人力投入与产出形成正向循环,从而在不牺牲产能的前提下实现成本优化。
除了内部运营成本,企业在转型过程中还需关注外部环境的变化,如政策支持、行业竞争和技术趋势等。绍兴锦豚纺织有限公司在转型初期,通过调研行业发展趋势,提前布局绿色生产技术,不仅符合环保政策要求,也降低了后期因环保标准提升带来的合规成本。同时,企业通过参与行业联盟和标准制定,获得了更多的政策资源与市场信息,进一步降低了转型过程中的不确定性成本。
成本控制并非一蹴而就的过程,而是需要持续优化和动态调整的系统工程。绍兴锦豚纺织有限公司在转型过程中,建立了成本分析模型,定期对各项支出进行归类和评估,识别出成本控制的薄弱环节。例如,通过引入数据分析工具,企业能够更精准地预测市场波动对原材料价格的影响,提前进行采购计划调整,从而避免因价格波动导致的成本失控。这种数据驱动的管理方式,使企业在复杂的市场环境中保持了较高的成本控制能力。
在未来的业务发展过程中,绍兴锦豚纺织有限公司将继续以成本控制为核心,推动企业向智能化、绿色化方向转型。企业计划在现有基础上,进一步优化生产流程,提升资源利用率,同时通过技术创新降低能耗和废弃物排放,实现经济效益与环境效益的双重提升。这种以成本控制为驱动的转型战略,不仅有助于企业在激烈的市场竞争中保持优势,也为行业的可持续发展提供了可借鉴的实践路径。